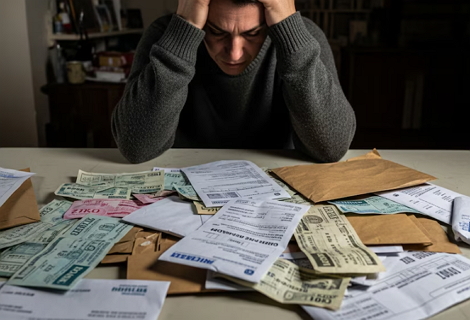
El aumento de los créditos y la morosidad pone el foco en las prácticas de cobranza de bancos, fintech y billeteras virtuales: qué información deben brindar y qué conductas están prohibidas al realizar un reclamo.
El aumento del endeudamiento de las familias en Argentina sumó una alerta sobre los límites legales de la cobranza. Junto con la expansión de créditos en bancos, fintech y billeteras virtuales, crecen las prácticas abusivas, los reclamos por falta de información y la necesidad de que los deudores conozcan sus derechos antes de aceptar pagos o responder intimaciones.
La Subsecretaría de Defensa del Consumidor recibió alrededor de 200 denuncias por tasas aplicadas en billeteras virtuales y bancos en el último tiempo. Según explicó en Infobae en Vivo el abogado Sergio Mohadeb, los reclamos incluyen maltrato, acoso a usuarios y omisión de información relevante sobre las condiciones del crédito.
El especialista, conocido como Derecho en Zapatillas, sostuvo que muchas personas desconocen los términos de los contratos que firman y los riesgos que asumen si no logran cumplir con las cuotas. También explicó que el problema puede escalar rápido cuando se paga solo el mínimo o se entra en mora, porque intereses y punitorios se acumulan y convierten la deuda en una carga creciente.
Al mismo tiempo, Mohadeb describió una práctica habitual en gestiones extrajudiciales: “Le dan apariencia judicial a algo que todavía es extrajudicial. Están intentando recuperar la deuda, pero eso ya es un primer punto: ver qué te llega, de dónde llega y pedir la información”.
El abogado afirmó que la ley prohíbe el trato indigno, el contacto con familiares y la simulación de instancias judiciales cuando todavía no existen.
Esa respuesta directa implica que una persona intimada por una deuda puede exigir datos concretos antes de avanzar en cualquier negociación. Mohadeb recomendó mantener la calma, pedir los antecedentes del crédito y verificar incluso que no se trate de una estafa.
También aconsejó solicitar la liquidación completa, con detalle de capital, intereses y fechas de mora, para controlar si el monto reclamado es correcto. Según Mohadeb, ese derecho a la información alcanza al origen de la deuda y a cada componente del cálculo.
La prescripción, las tasas abusivas y los acuerdos imposibles forman parte de las defensas disponibles
Entre las herramientas legales, el abogado destacó en primer lugar la prescripción. “Primero que nada, prescripción. Si pasó el plazo y no te reclamaron, la deuda prescribe, es decir, el derecho a ejecutarla”, afirmó, aunque aclaró que esa defensa no opera de manera automática y debe ser planteada.
Mohadeb también sostuvo que existen límites sobre las tasas de interés y que los jueces pueden intervenir cuando resultan abusivas. “La tasa no puede ser usuraria. Hay limitaciones que los jueces pueden aplicar, el código civil ordena reducirla si es superior a la de mercado”, explicó.
En créditos de consumo, agregó, los jueces suelen mirar con atención los casos en los que el monto reclamado supera lo razonable. Por eso recomendó evitar acuerdos de pago imposibles de cumplir, ya que pueden profundizar el problema y abrir nuevas deudas.
Su consejo fue negociar un plan viable y documentado. “Lo ideal siempre es un acuerdo, porque evitás las costas del juicio, honorarios y gastos. Ahora, que sea un acuerdo cumplible y justo”.
Mohadeb diferenció además el funcionamiento de bancos y fintech. Indicó que las entidades bancarias suelen pedir más validaciones y revisar con mayor rigor el perfil crediticio, mientras que muchas fintech y billeteras virtuales conceden préstamos rápidos a cambio de tasas más altas y con menos control sobre la capacidad de pago.
“En general, esos créditos tan simples y con tasas muy altas no hacen un chequeo detallado de la solvencia de quien toma el préstamo”, dijo el abogado. Aun así, precisó que la responsabilidad legal de cada entidad depende de la información brindada y del cumplimiento de los deberes de notificación y transparencia.
Para el especialista, una de las claves es que el costo del préstamo sea informado de manera clara y comprensible. “La ley dice que hay un deber de información. Tenés derecho a saber el costo financiero total del préstamo”, afirmó, y señaló que ese dato no puede quedar oculto en letra chica.
Fuente Infobae

2026-09-13 08:00:32
Los recientes cambios en las tendencias globales y la consecuencia imprevista para los jóvenes; el alto nivel de informalidad puede graduar los efectos en el país; las advertencias sobre el conurbano
2026-09-13 08:00:32
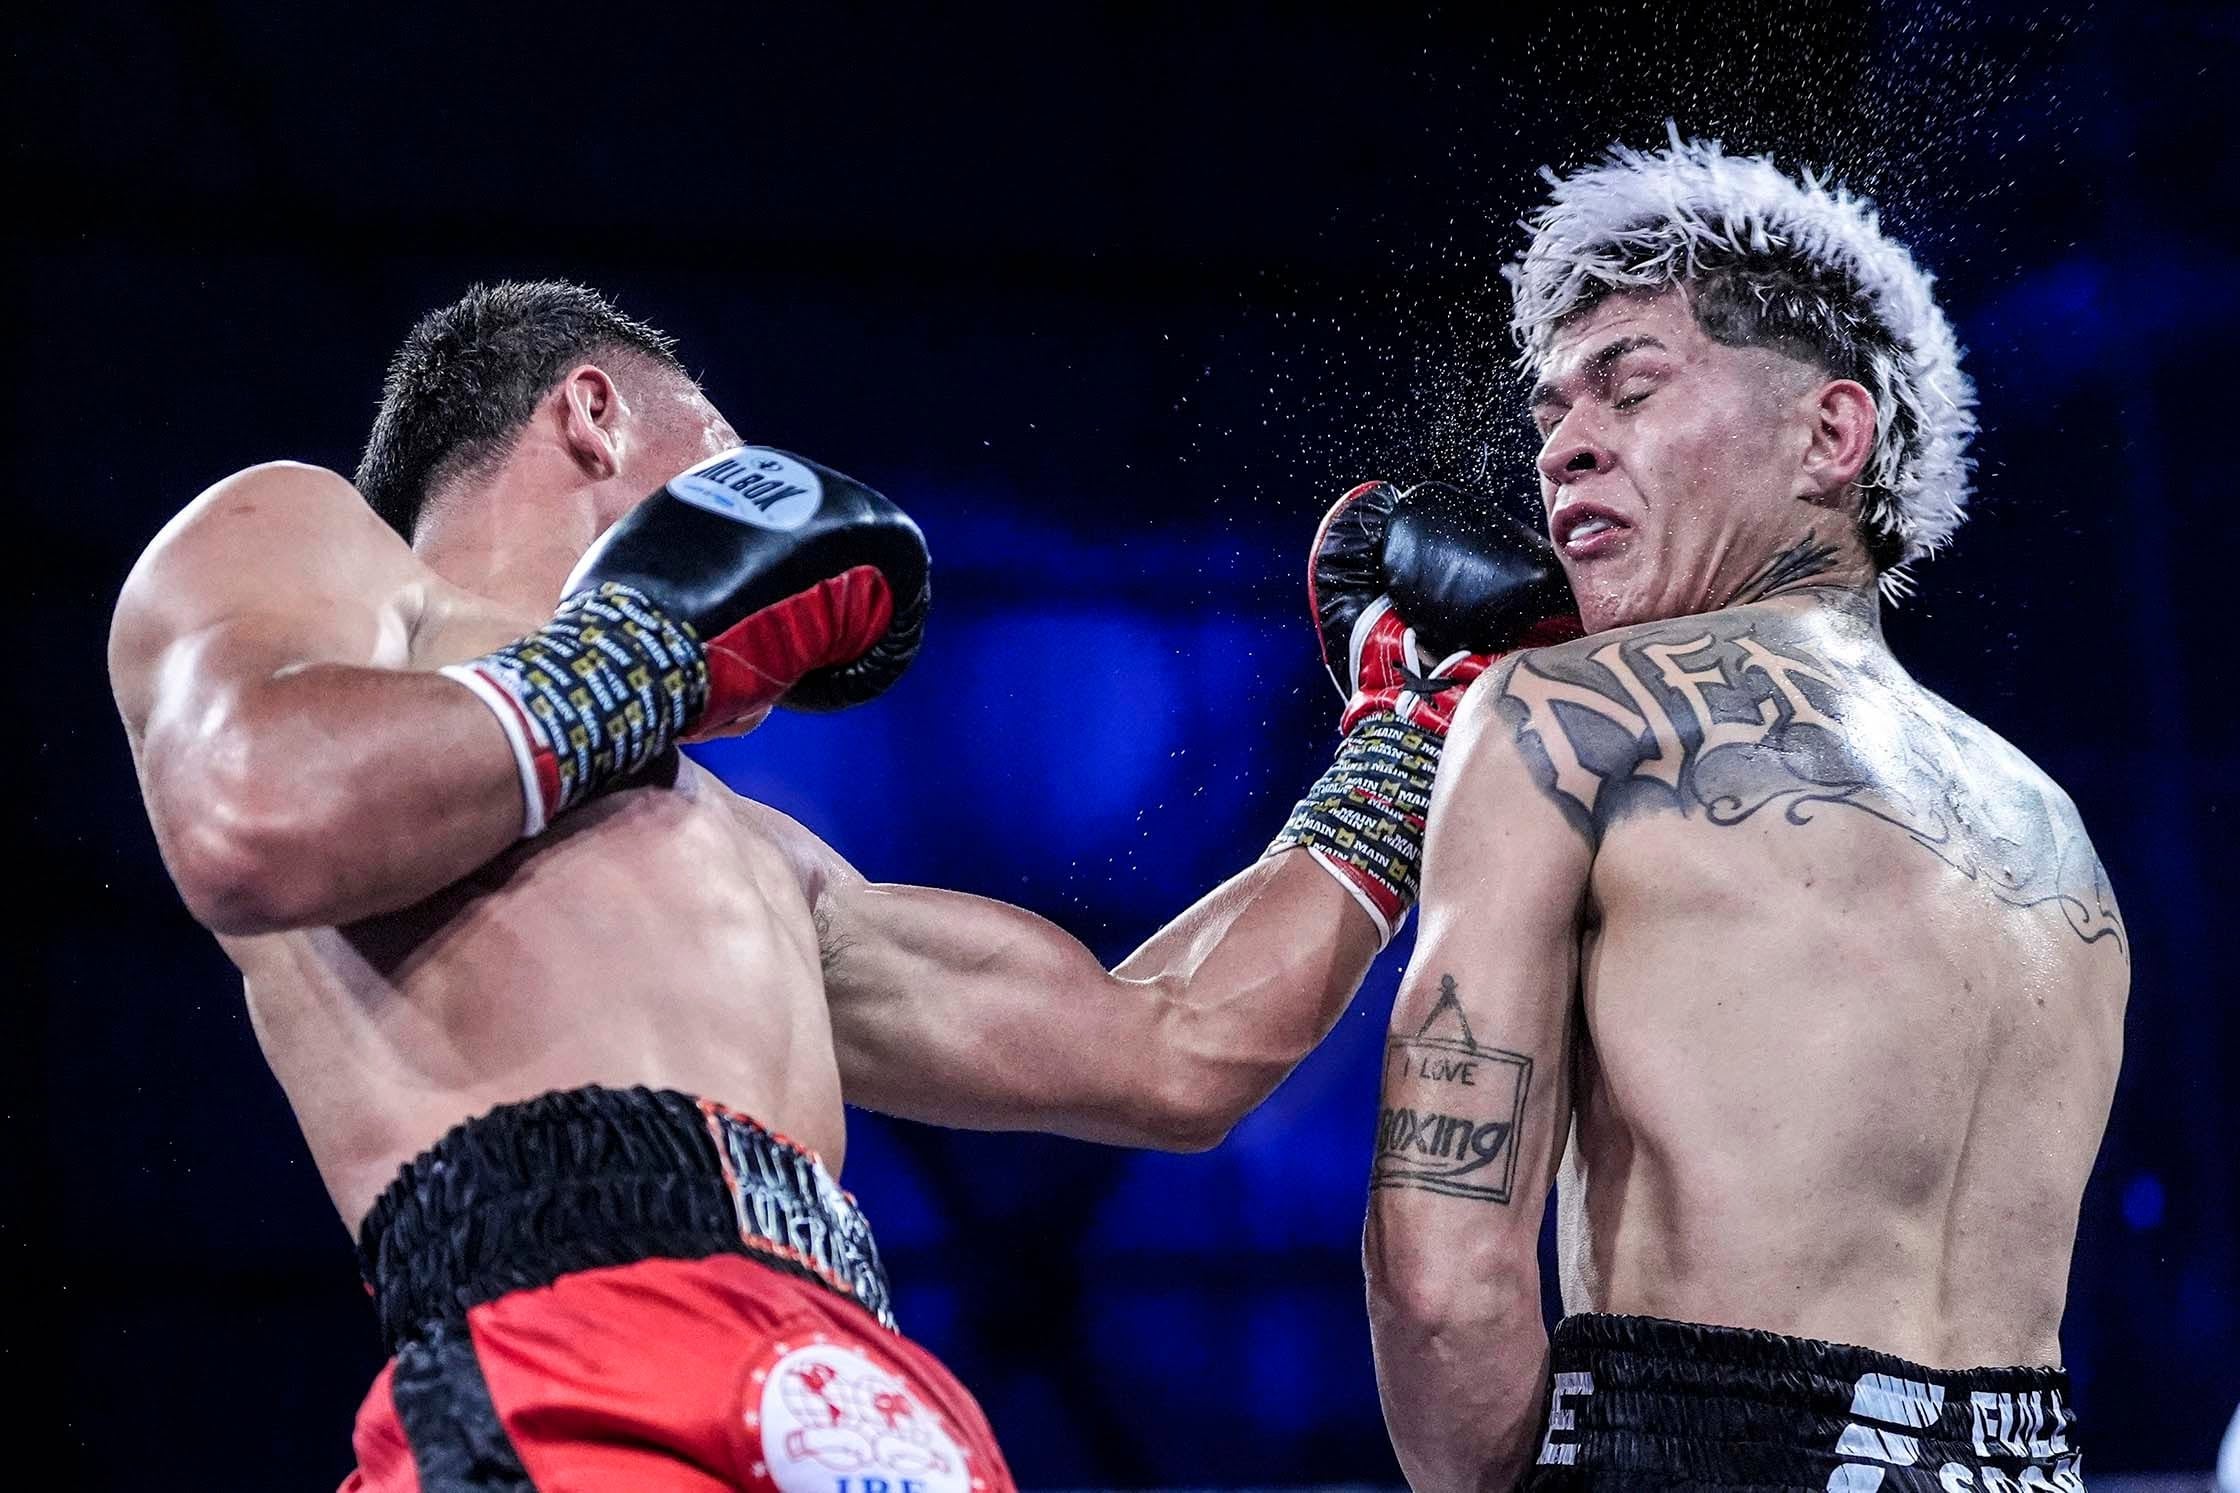
El mexicano Ángel Talavera Carrillo venció a su par tucumano, pero no pudo adjudicarse los títulos latinos de la OMB y la FIB porque no había dado el peso pactado
2026-09-13 08:00:32